
 技能提升网
年度审计需要从上万笔交易中选样。最大的金额当然会被选中,但一批月末周末入账的小额交易、同一收款账户对应多个名称,也值得关注。
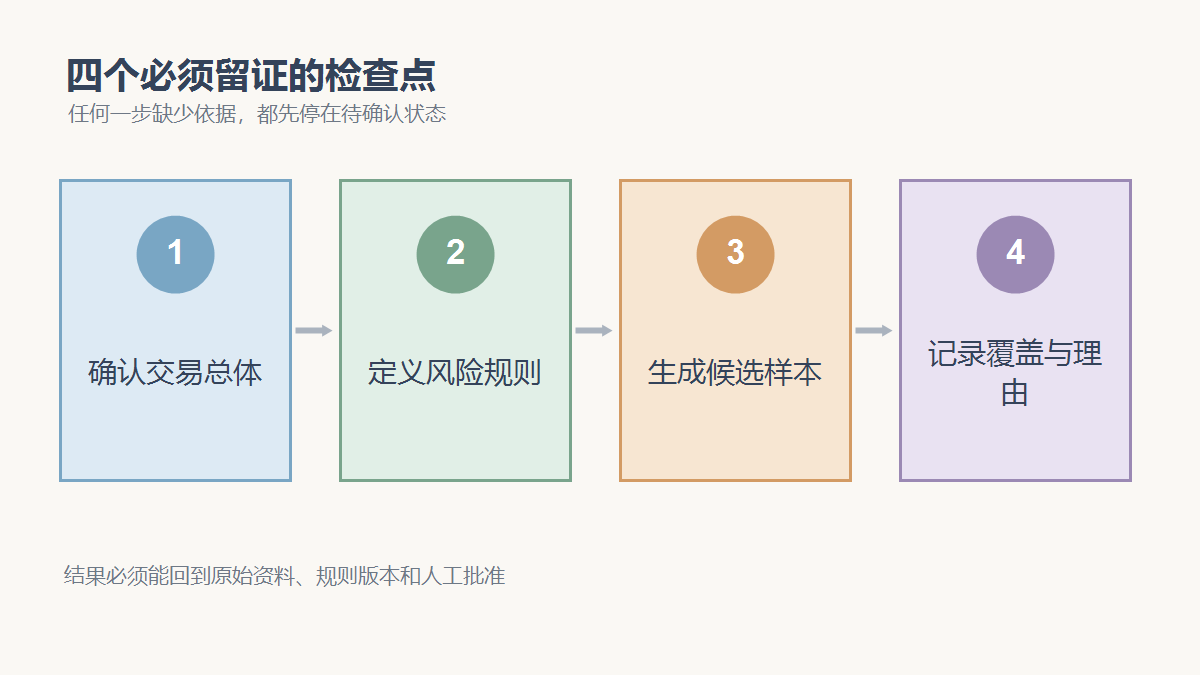
选样不能变成“AI觉得异常”。总体完整性、风险规则、候选理由和最终选择都要写进底稿,复核人才能理解为什么选这些而不是另一些。
审计风险选样先锁定哪些记录
先验证交易总体。核对期间、公司、记录数量、总金额和导出条件,并与总账或系统控制数勾稽。总体不完整时,任何后续抽样都没有可靠分母。
交易总体、重要性门槛、关联方名单、异常日期规则。经办人应先记录每份材料的取得时间、来源负责人、适用期间和当前版本,并说明它准备证明什么。文件缺页、版本不明或关键字段为空时,先把缺口写进清单,再向对应负责人补取;不能让AI按照常见格式填出一个看似合理、实际没有来源的值。这样形成的输入基线,才能支撑后面的哪些交易因金额、关系、日期或组合特征进入风险样本。
审计风险选样怎样串起原始证据
风险规则应提前写明,例如超过重要性门槛、关联方、周末或关账后入账、整数金额、拆分交易、异常账户组合。规则可以叠加,但不能在看到结果后随意改变门槛来迎合结论。
XLSX Skill用于整理、计算并检查电子表格中的字段、公式和异常;Audit Support用于整理审计样本、证据索引、例外和复核底稿。在审计风险选样场景中,这些能力负责整理和检查,不代替业务负责人批准高风险结论。
AI在审计风险选样中先筛什么
候选表保留原始交易号、命中规则、金额、日期、对手方和证据位置。同一交易命中多个规则时只保留一条记录,并显示全部原因。
在,底稿要并排保留原值、规范后的字段、匹配结果、命中规则和证据位置。基础规则没有发现问题的记录可以进入下一层检查,出现差异的记录必须回到原始材料逐项解释。AI给出的只是候选和提示,是否哪些交易因金额、关系、日期或组合特征进入风险样本仍由拥有业务权限的人确认,并在结果旁留下姓名、时间和理由。
审计风险选样最容易漏掉哪些边界情况
最终样本仍由审计人员结合随机覆盖、专业判断和资源决定。交付时同时报告总体覆盖、各规则命中数、去重过程和未能验证的数据字段。
审计风险选样不能只看最常见的记录,还要主动寻找最容易被批量结果掩盖的边界项。日期贴着截止点、名称相似但主体不同、金额接近门槛、同一编号重复、材料在处理中途换版,或一条记录同时命中多项规则,都应单独列示。暂时找不到充分依据时,状态写成待确认,并注明缺少什么证据,不能为了让表格整齐而强行归入正常或异常。
审计风险选样结果怎样交给下一位复核人
最终交付是带选择理由的样本候选表和总体覆盖统计。除了结果本身,还要包含数据截止时间、规则版本、异常原因、证据位置、处理人和批准状态。读者应能从一条结果回到原记录,而不是只能看到AI给出的结论。
针对审计风险选样,结果至少分成可进入下一步、补齐资料后复核、等待负责人判断和必须停止四类。每类同时写明下一动作、责任人和完成时限。这样交接时,接手者能看出哪些记录已经关闭、哪些只是完成了AI初筛,也不会把尚未取得证据的事项误当成已经处理。
审计风险选样执行前怎样反向抽查
在,先从带选择理由的样本候选表和总体覆盖统计中抽取几条记录,反查能否打开完整输入并找到适用规则;再从原始资料中另抽几条,确认没有在整理和匹配时漏掉。若原系统能够提供数量、金额、人员或文件总数,还要把这些控制数与交付物逐项勾稽,并解释所有差额。
这一步重点防止抽样依据不透明会遗漏高风险交易并削弱底稿可复核性。如果抽查发现同类问题,不应只修当前一条,而要扩大范围,重新运行对应规则,并记录修正前后的差异。
审计风险选样必须保留哪些人工决定
AI在、找出差异、完成规则计算、生成清单并整理说明,但它不能证明输入资料本身真实,也没有权限替组织作出哪些交易因金额、关系、日期或组合特征进入风险样本的最终决定。遇到身份真伪、法律效力、制度解释、重大例外或对外承诺时,输出必须标为建议或待确认,并交给对应负责人复核。
,而是关键事实都有来源,异常都有明确去向,决定都有责任人,带选择理由的样本候选表和总体覆盖统计中的每条结论都能回查。四项条件同时满足后,结果才适合进入正式审批、执行或发布;否则应继续停留在工作底稿阶段。
