
 技能提升网
贷款利率已经下调,财务收到的利息账单却比预期高。经办人按新利率算了整个月,银行明细仍含一段旧利率。公告日期、重定价日和实际生效日可能不同,先把适用时间弄清楚,差额才有意义。
以下本金、利率和天数均为演示假设,不提供贷款选择或实际利率建议。具体计息与争议处理以有效合同及专业确认的适用规则为准。
合同规则写成可复算的条件
收集借款合同、有效补充文件、基准与加减点、重定价安排、利率通知、放款和还款流水以及账单。利率公告并不必然立即改变本合同利率,固定与浮动、重定价周期和取值日各有约定。缺少通知或依据时列待核,不从新闻中的最新数字自动替换。
review-contract可按企业标准定位利率、生效、计息、还款和费用条款,整理相互关系与疑问。它不是金融或法律意见,也不以通用市场习惯覆盖真实协议。合同解释和适用要求由财务及必要的法律人员确认。
年利率转日利率的基准、起止日是否计入、实际天数或其他日计数规则、取整顺序和利息支付方式都需明确。三百六十与三百六十五不能随意互换,闰年如何处理也要根据合同。等额本息计划的利息分配不能直接套简单整段公式。
每次本金变化和利率变化都切一段
以经过核对的事件日期构建期间,包含放款、部分还本、重定价及其他适用变化。账面余额和计息本金可能存在事件时点差别,保留入账日与合同认可生效日。还款总额中本金、利息及费用分开,不能把全部还款都从本金扣掉。
XLSX Skill能生成实际分段复算工作簿,输入本金、日期、利率及基准,公式透明。每个区间连接规则编号与流水,空日期或未知本金保持待确认,不补猜结果。先确认适用简单日计息,复杂摊销按认可方法单独建模。
相邻区间边界不能漏一天或多算一天。同一天发生还本和重定价时,采用合同确认的事件顺序与计息处理,AI列候选情景供核对,不选择费用较低的一种作为确定答案。罚息、复利、手续费与正常利息分别记录,不合在一个利率里。
两段演示为什么不能用新利率算整月
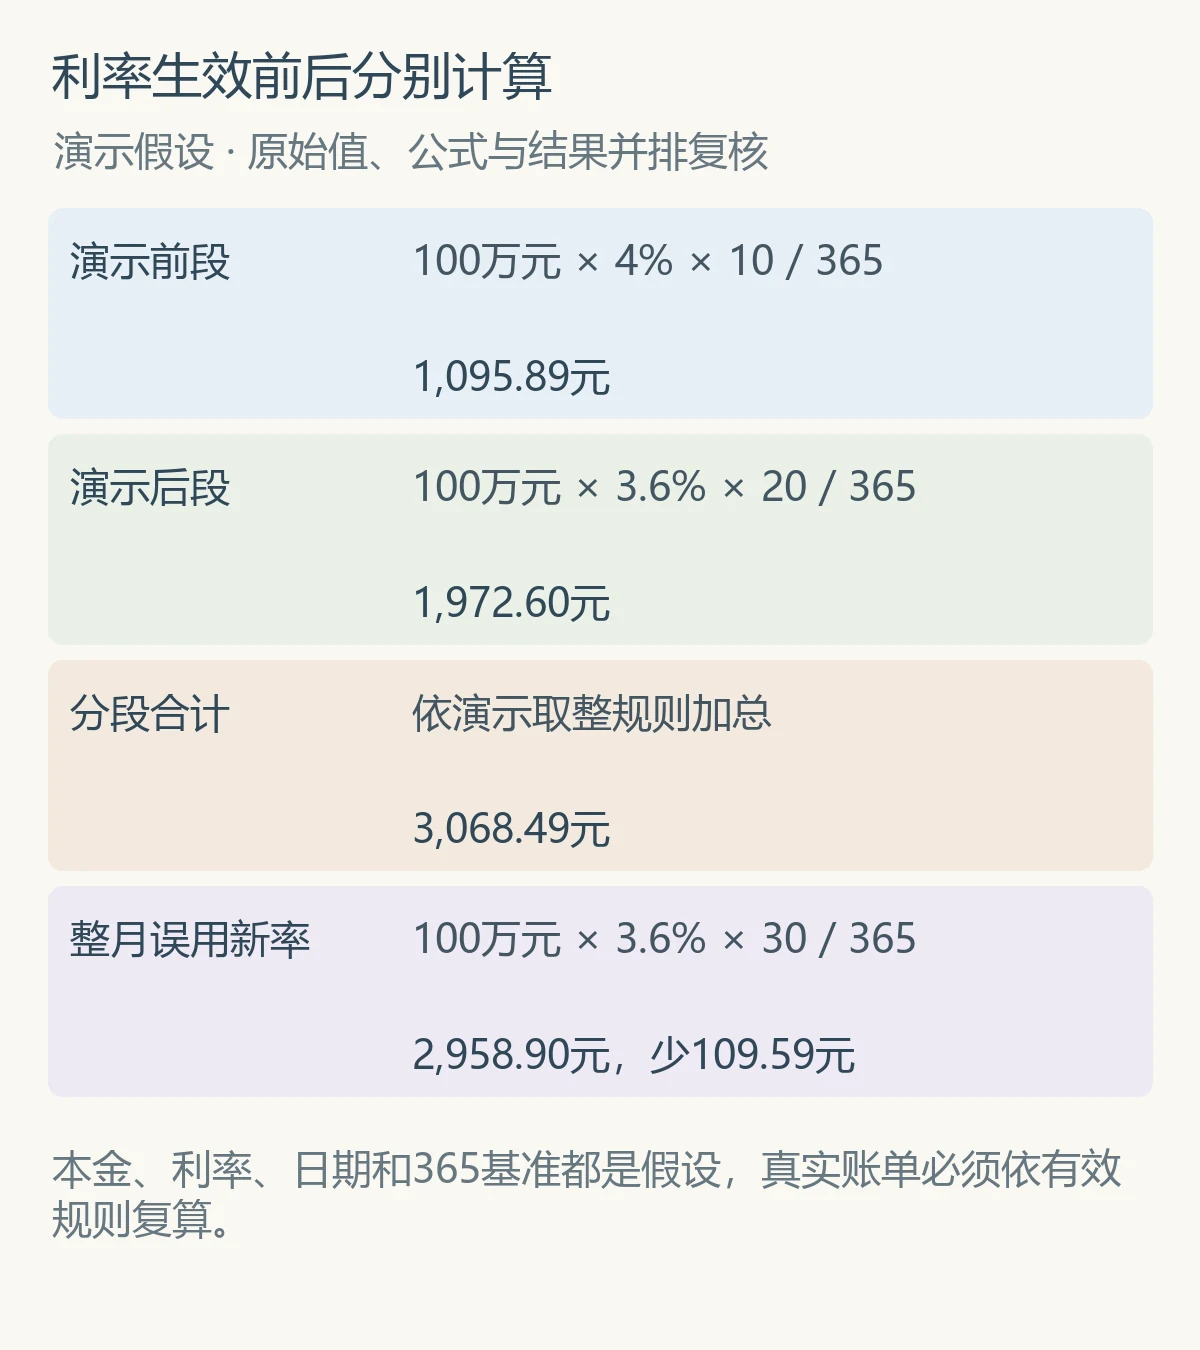
假设本金整个期间保持一百万元,合同演示采用实际天数除三百六十五,旧年利率百分之四适用十天,新年利率百分之三点六适用二十天,没有其他费用。旧段利息约一千零九十五点八九元,新段约一千九百七十二点六零元,按演示取整规则合计三千零六十八点四九元。
若把百分之三点六套给全部三十天,得到约二千九百五十八点九零元,少计约一百零九点五九元。这个差额来自利率适用期间不同,并不说明银行一定正确,仍需确认十天与二十天边界以及真实规则。演示结果不能用于实际贷款付款。
本金中途下降时还要进一步切段,不能把月末本金乘整月。逐段保留原计算精度,再按约定取整,有的协议逐日或逐项取整会不同。对方账单仅列总额时,请求认可的分段明细,不能通过反推一个利率凑到其金额。
差异说明要能逐项回复
财务核对原始本金、日期、适用利率、天数和取整,再输出差额、疑似原因及缺证据。已确认算法差异与规则尚不明确分开,AI草拟询问只引用实有条款,不称对方违反法律。付款或暂挂由授权人员按程序决定。
抽查重定价当天、跨月、部分还本、闰年及账单更正。空白不等于零利率,通知未找到不等于没有生效。工作簿注明提取时点和合同版本,复核人可以用一笔已认可期间验证公式,但认可一个期间不证明所有期间都正确。
贷款账号、资金流水和合同商业信息按权限脱敏,分析仅使用必要代号及数值。AI不登录网银、不调整还款计划、不主动与银行作承诺。重大争议或法律问题交给具备责任的专业人员处理。
最终归档原账单、分段复算、双方确认与结算处理。利率变动是一个时间事件,只有放回本金和计息规则的时间线上,才能判断这张利息账单究竟多算、少算还是缺少解释。
