
 技能提升网
客户还有六期未付,要求今天一次结清并减免费用。经办人把剩余分期总额相加,再按客户提出的比例打折。财务指出,每期金额包含本金与费用,未来利息是否收取、已发生费用能否减免,都不能由一个折扣率代替。
先确认是哪一种分期安排
收集有效合同、分期计划、已付款和核销记录、客户请求、结清日期及已批准例外。商品赊销、融资或其他安排可能有不同规则,不能把银行贷款的做法直接套给所有客户。是否允许提前结清、需要通知或费用条件,由合同与法律人员确认。
review-contract可按企业标准定位提前支付、计息、手续费和减免授权条款,列出处及疑问。它不提供法律意见,也不推定客户一定有或没有某项权利。完整协议与补充安排需要一起审查,不能只看一期付款计划。
先辨明利息、分期服务费、违约费用和其他收费的性质。名字不同不代表一定可以免,名字叫利息也不证明其算法。涉及适用法律、费用有效性或消费者权益的问题,交专业人员确认,AI只整理证据及计算范围。
付款总额不等于已经归还的本金
逐笔付款连接核销日期与分配顺序,拆本金、利息、费用及未分配余额。客户转账成功但尚未确认到账的,不能直接冲减;退款、冲销和重复登记也要核实。采用合同及公司认可的核销规则,不让AI选择最能降低剩余本金的顺序。
XLSX Skill能整理本金余额与结清组成的实际工作簿,核对分期计划及付款事件。余额回到原合同与已认可核销,不把剩余分期金额作为本金输入。未知分配保持待核,交付计算文件及证据索引,而非只给客户一个总数。
结清金额通常还需要确定截至哪个时点,付款晚到一天是否变化取决于实际约定。计息截止、首末日计入和日计数基准明确,已逾期的部分与正常应计分开。未来未发生费用是否取消使用确认规则,不能假设所有未来费用都要收或都不收。
把一笔假设结清拆成几项
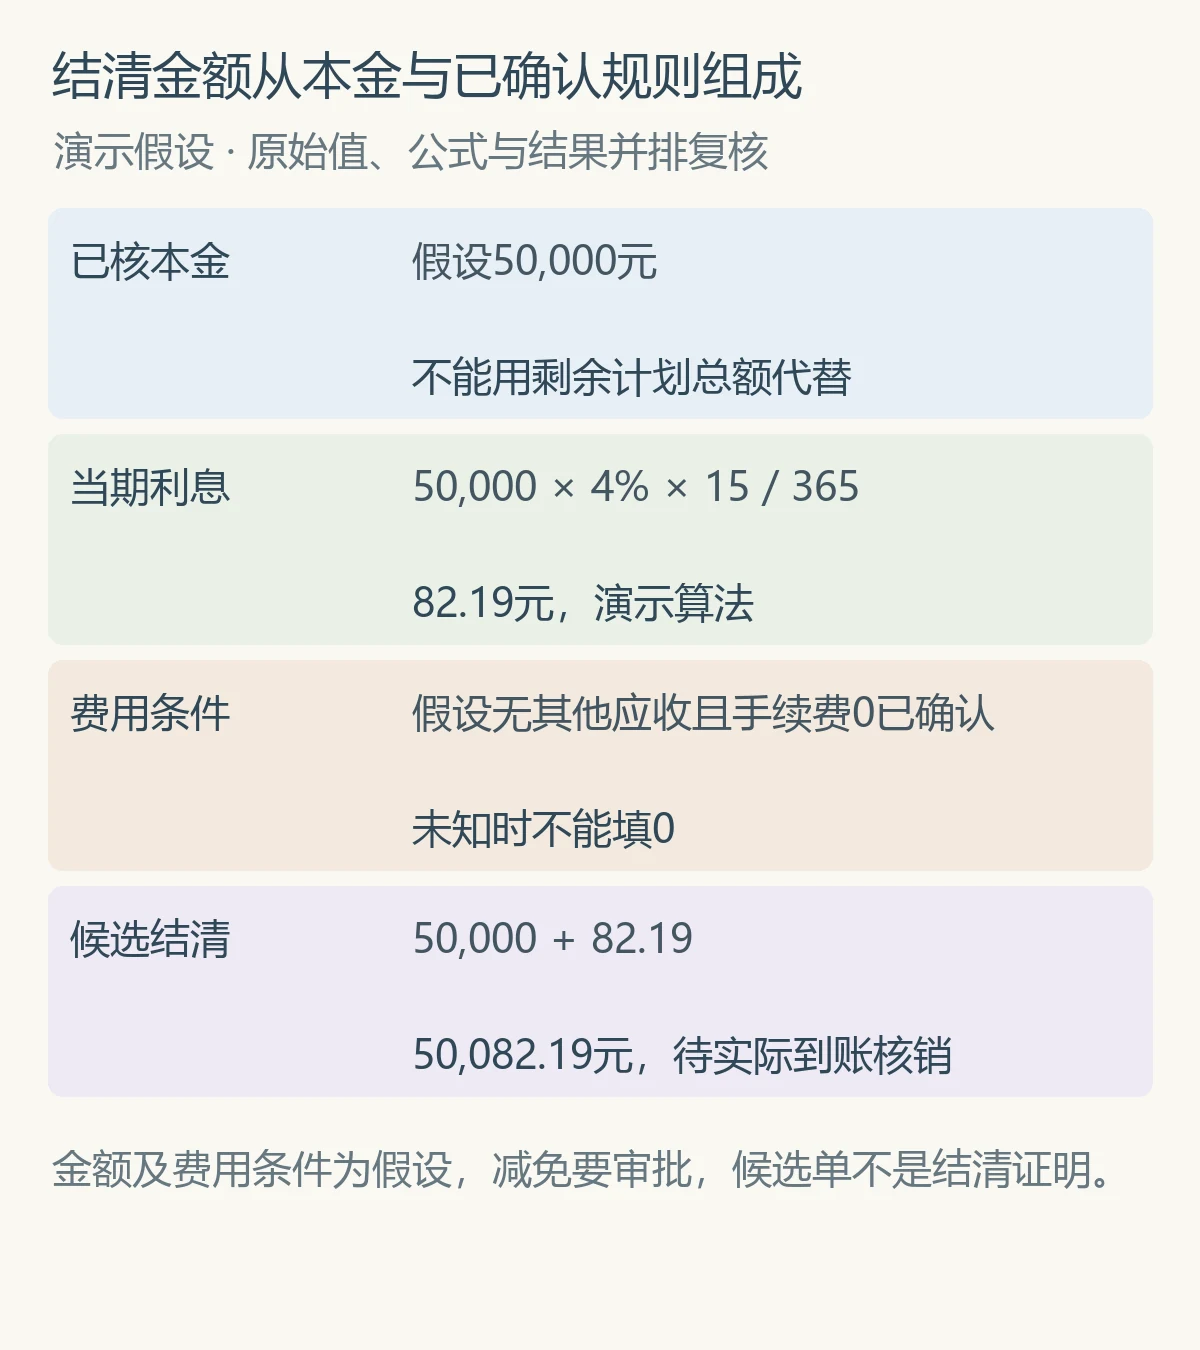
假设经财务核对剩余本金五万元,已确认规则按年利率百分之四、实际十五天除三百六十五计算当前应计利息,没有其他应收费用,且无需额外结清手续费已获确认。利息约八十二点一九元,演示候选结清总额五万零八十二点一九元。
如果剩余计划金额是五万四千元,不能认为本金就是五万四千,也不能把两者差额全部称为优惠。计划中的未来利息或费用应按合同及适用规则逐项处理,已经发生但申请减免的项目也需要单独审批。批准费用为零的演示前提不能在真实资料未知时沿用。
假设另有一百元已发生费用,客户要求免除,但审批尚未完成,分别列原应收情景和待批准减免情景。对外结清单只采用获批状态,不能先把一百元减掉再请领导补签。减免依据、金额、有效期和批准人都保留,计算正确不意味着授权完成。
给客户的候选单有条件和有效期
明确本金、各项利息费用、获批减免、结清总额、计算截止及付款识别要求。有效期由真实规则确认,超过时点需要重新计算的说明清楚。AI草拟说明不得承诺不存在的手续费减免或认为客户只要按图付款就已经全部结清。
结清候选与最终结清证明分开。实际到账后由财务核销,核对余额及未处理项目,再依程序出具确认。付款不足、汇款费用扣减或晚于约定日期等情况先联系核对,不自动写客户已无债务,也不自动追加无依据的费用。
存在争议的条款、特殊权利或重大金额,升级合同、法律及财务负责人。AI不能替企业作放弃债权的承诺,客服也不能把模拟减免作为正式报价。客户反馈及内部确认通过受控渠道留存,必要资料不向无权人员披露。
结案时重新核对计划状态
抽查付款分配、本金更正、跨计息日、减免待批及未来费用处理。工作簿公式和取整方式需由财务独立复算,历史核销不能手改余额来凑总额。实际系统关闭计划或停止扣款由授权人员完成,AI输出文件不表示后台已经变更。
归档原分期计划、付款记录、结清规则、减免审批、到账及最终确认,保留结清前后状态。避免客户结清后仍收到自动催款,也避免错误关闭其他合同。一次结清的工作标准是账款、授权和系统状态一致,而不是把剩余分期乘一个折扣。
