
 技能提升网
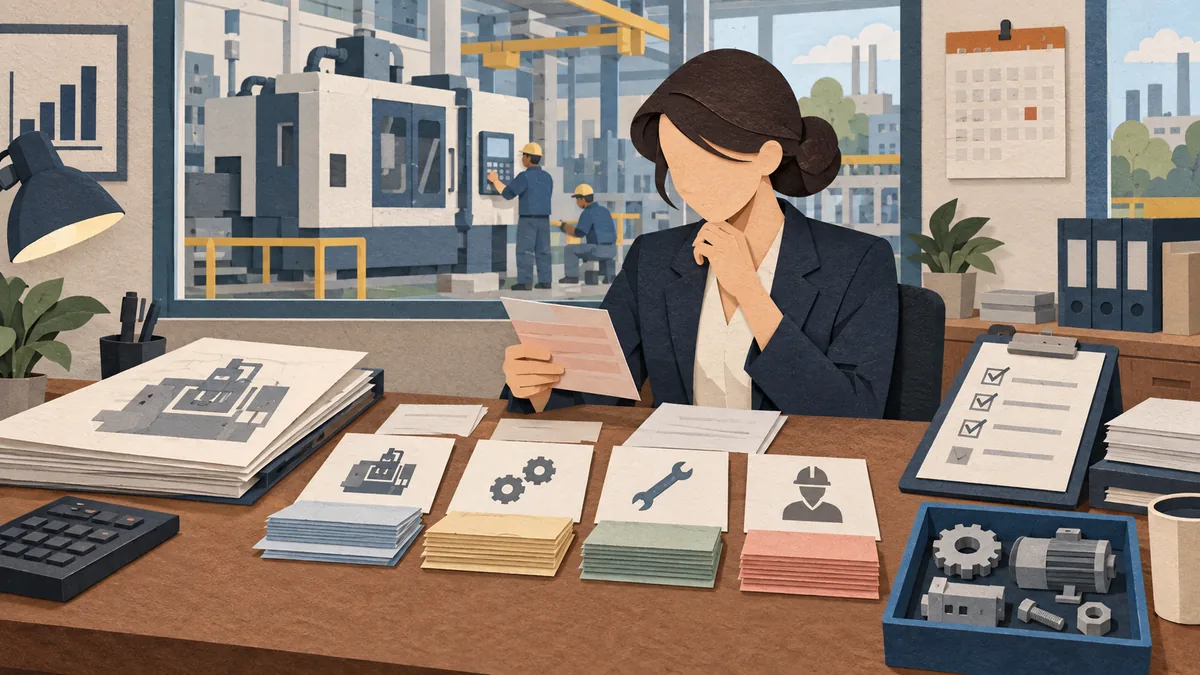
一张设备发票里同时有主机、安装、备件和三年维护。把总额一次性计入固定资产很省事,却可能把期间服务也带进折旧。
按可辨认组件、达到可使用状态所需成本、后续维护和企业金额门槛拆开判断。AI先生成候选判断,负责人再根据原始记录确认,正式系统保持只读。
设备成本入账先收齐哪些资料
本次输入只包括采购合同与发票、验收和投用日期、资产政策与金额门槛、改造范围和组件清单。给每份资料加来源、版本、业务日期和负责人。文件名相似却无法确认版本的项目单独隔离,不能自行选择看起来最新的一份。
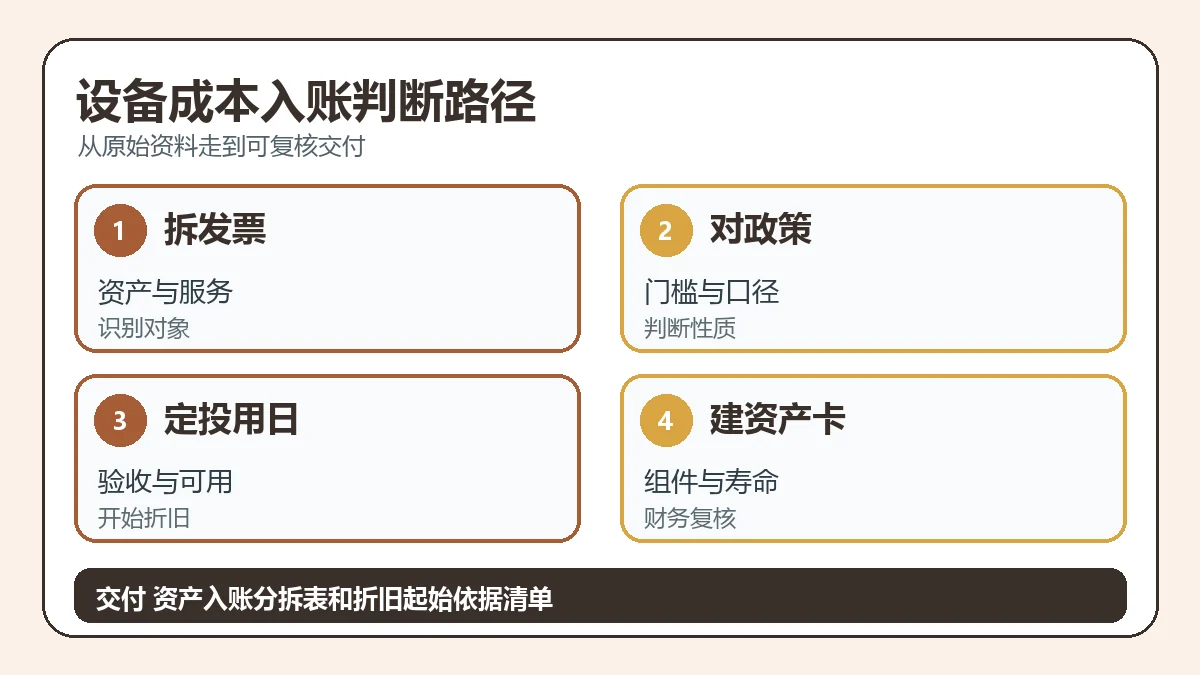
设备成本入账的四步处理顺序
| 步骤 | 具体做法 |
|---|---|
| 建立主键 | 用角色、对象、日期和单据编号组织设备成本入账记录,避免同名对象串行。 |
| 保留原值 | 把原始字段与标准化字段分开,任何清洗都不覆盖设备成本入账证据。 |
| 执行比较 | 按业务条件逐项比较,输出依据、差异和缺失,不直接执行哪些金额资本化、直接费用化、计入原资产改良或拆分为独立组件。 |
| 形成交付 | 把正常、异常和待确认记录放进资产入账分拆表和折旧起始依据清单,补上责任人和截止日。 |
设备成本入账常见情况怎么分流
| 情况 | 判断依据 | 处理建议 |
|---|---|---|
| 形成独立资产 | 达到门槛且带来持续使用 | 资本化并建卡 |
| 达到可用所必需 | 安装调试与资产直接相关 | 计入资产成本 |
| 日常维护服务 | 不形成新增能力 | 按期费用化 |
| 重要组件寿命不同 | 可单独识别和计量 | 拆分组件折旧 |
表格只能给出预览。真正需要判断的是哪些金额资本化、直接费用化、计入原资产改良或拆分为独立组件。某条结论如果没有原始位置、适用版本或授权人,就留在待确认区,不把猜测写成确定结论。
先用边界样本测试设备成本入账
选择一张同时含安装费和年度维护费的发票,检查两项是否被分到不同期间。随后从AI判定正常的记录里反向抽样。发现漏检时,应修正规则并重跑同一影响范围,不能只手工改一行。
可直接使用的设备成本入账任务说明
你正在协助固定资产会计或项目财务。触发情况是设备采购、安装和改造项目完工,发票中同时包含资产、服务、备件和后续维护。只读取采购合同与发票、验收和投用日期、资产政策与金额门槛、改造范围和组件清单。需要判断哪些金额资本化、直接费用化、计入原资产改良或拆分为独立组件。请生成资产入账分拆表和折旧起始依据清单。每条记录给出来源位置、使用版本、判断依据、缺失项、责任人和截止日。第一轮只输出预览,不发送、不删除、不改写正式系统。
设备成本入账交付前怎么验收
- 设备成本入账中的数字、日期和状态可以回到原始记录
- 资产入账分拆表和折旧起始依据清单同时保留正常项、异常项和待确认项
- 涉及哪些金额资本化、直接费用化、计入原资产改良或拆分为独立组件的决定由有权限的人签字
- 继续自动处理可能造成资产和费用错列、折旧开始时间错误或同一成本重复入账时立即停止
设备成本入账验收人还要检查权限最小化、个人信息遮蔽和过程回执。AI给出高置信度也不能代替审批,最终责任仍由固定资产会计或项目财务及其授权负责人承担。
设备成本入账适合组合哪些Skill
PDF Skill用于提取合同和发票中的成本项目;XLSX Skill用于分拆金额并计算折旧起点;policy-lookup用于查固定资产政策和门槛。在设备成本入账流程里,能力之间只传递带来源的中间结果,不让后一环节覆盖前一环节的原始证据。
设备成本入账使用这些 Skill 的边界是:扫描件和复杂版面必须回看原页,提取文本不等于事实成立;公式、筛选和关联结果需重新计算并抽样核对;查不到规则时必须说明,法律、财务和合规结论由专业人员确认。
