
 技能提升网
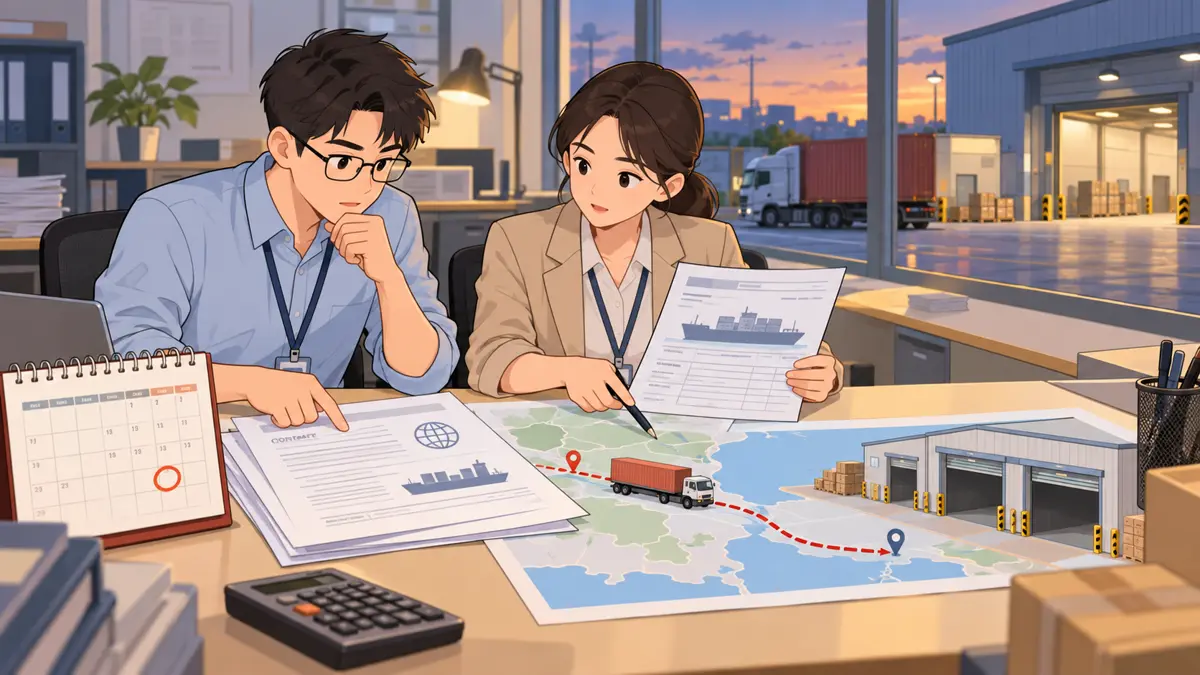
月末还有一批货在运输途中,AI能根据贸易条款判断该入库存还是继续挂在途吗?
围绕月末关账时货物已经发运但尚未入库,系统状态无法直接说明所有权是否已经转移,把采购合同与贸易条款、提单和发运通知、收货记录、供应商发票与月末日期放进同一条可追溯证据链,再决定每批在途货物应确认库存和应付、只做在途披露,还是留到下月处理。
围绕月末关账时货物已经发运但尚未入库,系统状态无法直接说明所有权是否已经转移,把采购合同与贸易条款、提单和发运通知、收货记录、供应商发票与月末日期放进同一条可追溯证据链,再决定每批在途货物应确认库存和应付、只做在途披露,还是留到下月处理。
围绕自动冲回完成后费用期间和业务实际仍不匹配,把计提分录、冲回分录、合同或订单、本月实际发票放进同一条可追溯证据链,再决定差额应补提、重分类、保留还是停止后续冲销。
在月末过账前检查手工分录的凭证依据、借贷方向、重复金额、异常日期和审批状态,形成可复核的阻断清单。
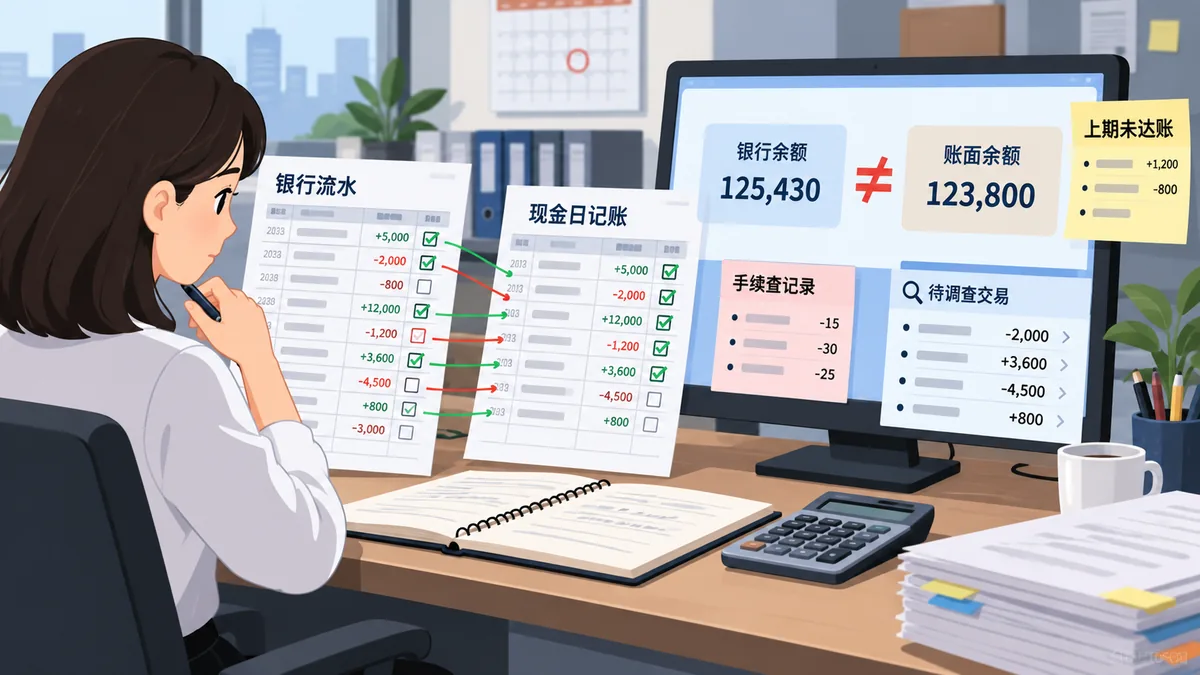
匹配银行流水与现金账,将差额分成时间差、漏记、重复、手续费和未知交易,再生成余额调节表。
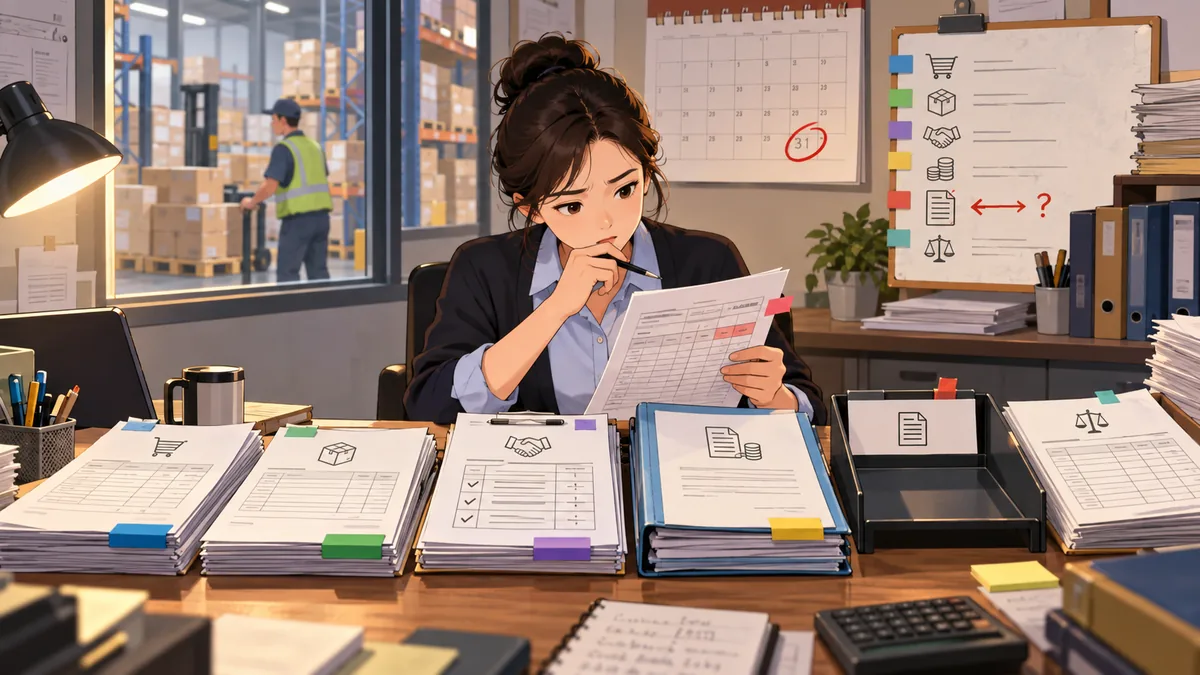
用采购单、收货验收和合同计价依据识别已收货未开票项目,决定月末计提金额、暂挂事项和追查责任人。
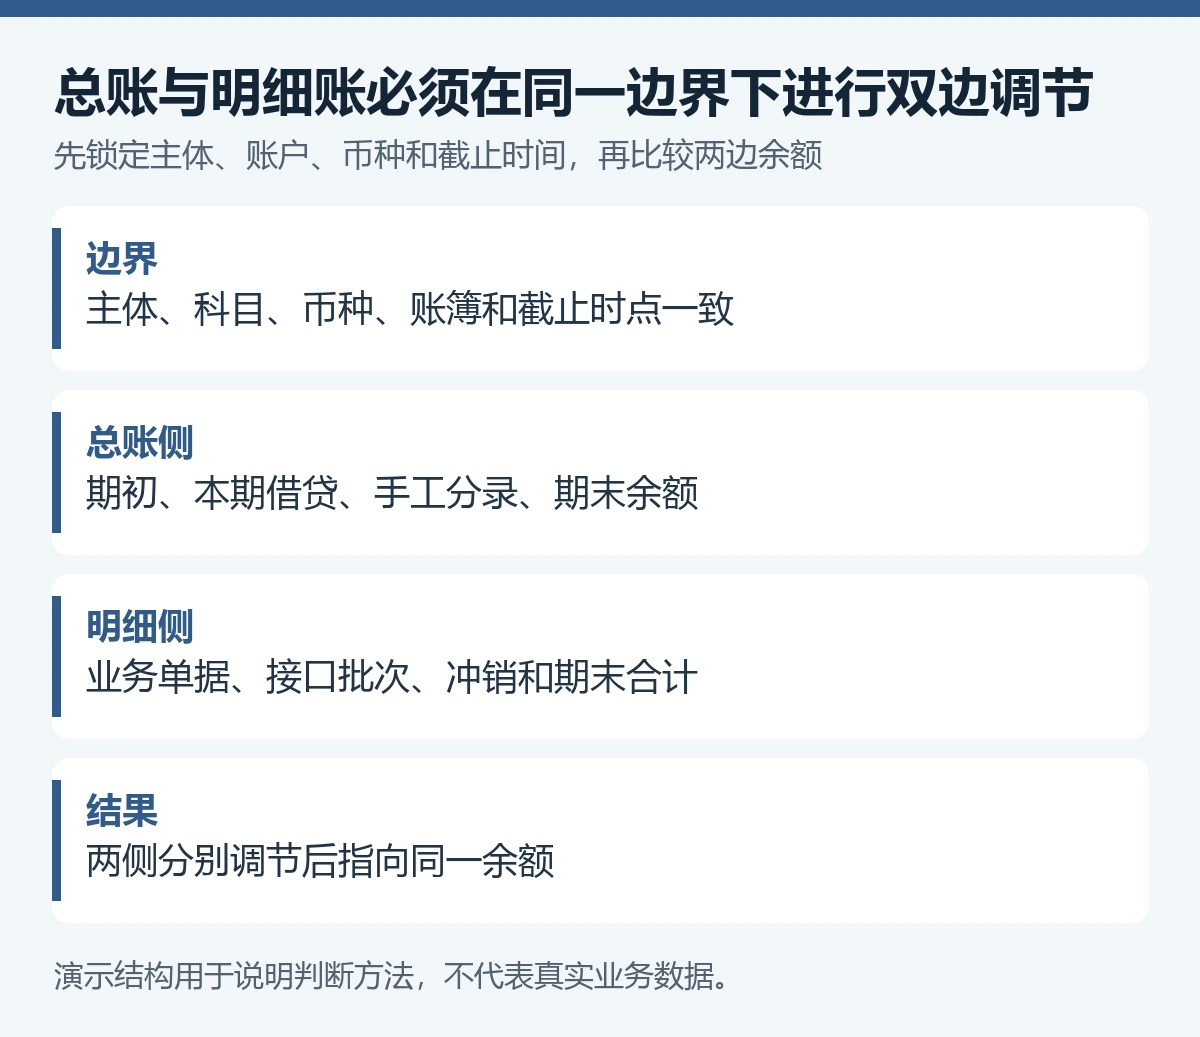
先锁定账户、主体和截止日期,再把差异分为时间差、需要调整和待调查项目,形成能够复核的月末对账底稿。
